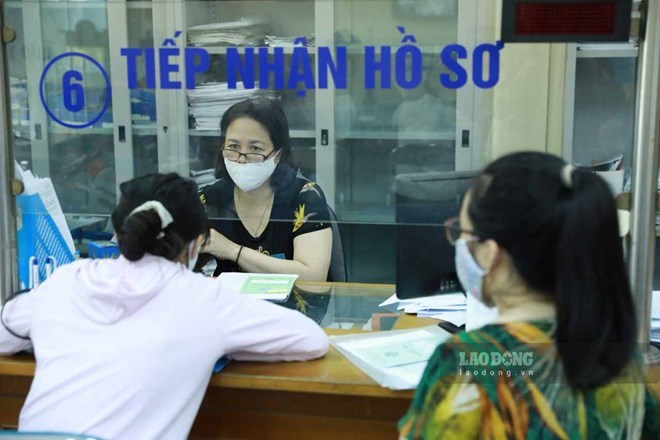
Социальное страхование Вьетнама отвечает на информацию о том, что учителя, открывающие учебные центры, должны платить социальное страхование
При выручке менее 1 миллиарда донгов владелец бизнеса может добровольно зарегистрироваться в социальном страховании (BHXH).
Г-н Т.Т. Н. является внештатным учителем, зарегистрирован в качестве владельца бизнеса, специализируется на преподавании творческих способностей ученикам средней школы, платит налоги по методу декларирования, выручка составляет менее 1 миллиарда донгов в год. Г-н Н. задается вопросом, должен ли он обязательно платить социальное страхование?
По этому вопросу Социальное страхование Вьетнама сообщило: В соответствии с положениями пункта m пункта 1 статьи 2, пункта 2 статьи 27 и пункта 2 статьи 28 Закона о социальном страховании 2024 года, пункта 2 статьи 3 Постановления No 158/2025/ND-CP от 25.06.2025 Правительства, подробно регламентирующего и руководящего исполнением некоторых статей Закона о социальном страховании об обязательном социальном страховании, с 1.07.2025 владельцы хозяйствующих субъектов, зарегистрированных для ведения бизнеса, уплачивающие налоги методом декларирования, являются субъектами обязательного социального страхования, владельцы хозяйствующих субъектов могут зарегистрироваться и подать документы для участия в социальном страховании одним из двух способов: подать через хозяйствующее субъекто или напрямую в орган социального страхования.
В соответствии с положениями статьи 3, статьи 4, пункта 1 статьи 8, статьи 10 Постановления No 68/2026/ND-CP от 5 марта 2026 года Правительства, устанавливающего налоговую политику и управление налогами для домохозяйств, индивидуальных предпринимателей; пункта 1 статьи 1, статьи 3 Постановления No 141/2026/ND-CP от 29 апреля 2026 года Правительства, изменяющего и дополняющего некоторые статьи Постановления No 68/2026/ND-CP, устанавливающего налоговую политику для домохозяйств, индивидуальных предпринимателей, и Постановления No 320/2025/ND-CP, определяющего детали некоторых статей и мер по организации и руководству исполнением Закона о налоге на прибыль предприятий;
Пункт 1 статьи 4, пункт 1 статьи 5 Циркуляра No 40/2021/TT-BTC от 1 июня 2021 года министра финансов, разъясняющего налог на добавленную стоимость, подоходный налог с физических лиц и управление налогами для домохозяйств, индивидуальных предпринимателей;
Пункт 1 статьи 4 Циркуляра No 18/2026/TT-BTC от 5 марта 2026 года министра финансов, регулирующего документы и процедуры налогового администрирования для домашних хозяйств, индивидуальных предпринимателей; Статья 3 Циркуляра No 50/2026/TT-BTC от 13 мая 2026 года министра финансов, изменяющего и дополняющего некоторые статьи Циркуляра No 18/2026/TT-BTC:
С 1 июля 2025 года по 1 января 2026 года владельцы хозяйств, зарегистрированные для ведения бизнеса, уплачивающие налоги по методу декларирования, подлежат обязательному социальному страхованию; в частности, хозяйствующие субъекты уплачивают налоги по методу декларирования (налог на добавленную стоимость, подоходный налог с физических лиц) в соответствии с положениями пункта 1 статьи 4, пункта 1 статьи 5 Циркуляра No 40/2021/TT-BTC.
С 1 января 2026 года все хозяйствующие субъекты должны декларировать выручку и отправлять ее в налоговые органы; сумма заявленной налогооблагаемой выручки хозяйствующего субъекта от более чем 500 миллионов донгов в год в соответствии с положениями пункта 2 статьи 3, пункта 2 статьи 4 Постановления No 68/2026/ND-CP повышается до более чем 1 миллиарда донгов в год, подлежащих уплате налога на добавленную стоимость, подоходного налога с физических лиц в соответствии с положениями пункта 1 статьи 1, статьи 3 Постановления No 141/2026/ND-CP (владельцы хозяйствующих субъектов, зарегистрированных для ведения бизнеса, декларирующие выручку в размере более 1 миллиарда донгов в год, должны уплатить налог на добавленную стоимость, подоходный налог с физических лиц, подлежащий обязательному социальному страхованию).
Если хозяйствующее лицо самостоятельно определяет годовой доход от производства, продажи товаров и услуг в размере 1 миллиарда донгов и менее, то хозяйствующее лицо уведомляет налоговые органы о фактических доходах, полученных в течение года, не позднее 31 января следующего календарного года.
С 1 июля 2029 года владельцы хозяйств, зарегистрированные в качестве хозяйствующих субъектов (остальные), подлежат обязательному социальному страхованию.
Таким образом, с 1 января 2026 года владельцы хозяйств, чья годовая выручка которых составляет более 1 миллиарда донгов, как указано в Постановлении No 141/2026/ND-CP, подают заявку на участие в обязательном социальном страховании в орган социального страхования.
В случае, если владелец бизнеса задекларировал годовой доход менее 1 миллиарда донгов, он может зарегистрироваться для добровольного участия в социальном страховании, чтобы накопить время участия в социальном страховании, обеспечить социальное обеспечение (сберечное пособие, пенсию, пособие по случаю смерти) для себя в будущем, когда он будет соответствовать условиям.
Читайте оригинал здесь
- Новости профсоюзов: Положение о 2% заработной платы для уплаты социального страхования, которое должны знать работники
- С 1 сентября, что должны проверить работники, когда удостоверение личности меняет номер социального страхования?
- Профессиональные военнослужащие, уволенные в запас, получают пособие в размере 1,5 месячных окладов в год за уплату социального страхования