Правительство предлагает освободить от налога на питание школы и больницы
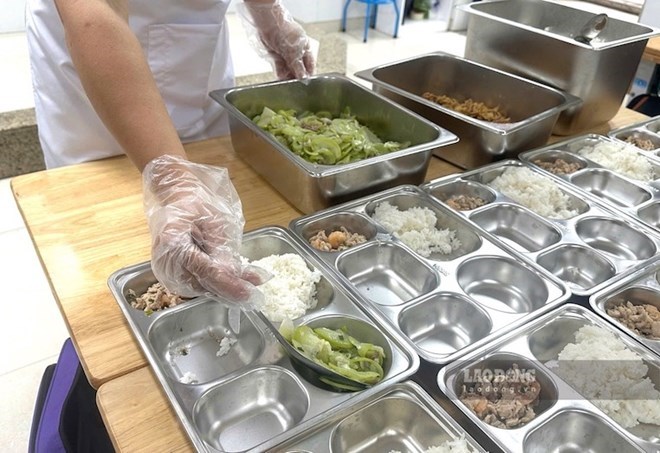
Правительство предлагает добавить положение об освобождении от налога на доходы от услуг по предоставлению питания образовательным учреждениям, медицинским учреждениям.
Во второй половине дня 22 сентября Постоянный комитет Национального собрания высказал свое мнение по проекту Закона о внесении изменений и дополнений в некоторые статьи Закона о налоге на прибыль предприятий (TNDN), Закона о налоге на использование несельскохозяйственных земель (SDĐPNN), Закона о подоходном налоге с физических лиц (TNCN).
В представлении правительства говорится, что законопроект предусматривает добавление 3 пунктов, в том числе добавление положений об освобождении от налога на прибыль предприятий и подоходного налога с физических лиц в отношении доходов предприятий и физических лиц, осуществляющих предпринимательскую деятельность за счет предоставления питания образовательным учреждениям, медицинским учреждениям.
Согласно представлению, чтобы внести вклад в устранение ограничений и недостатков в работе по обеспечению безопасности пищевых продуктов в образовательных учреждениях, медицинских учреждениях, поощрять предприятия и частных лиц, занимающихся бизнесом, предоставлять питание для учащихся, студентов, медицинских работников и пациентов, обеспечивающее качество и безопасность пищевых продуктов, правительство предлагает:
Дополнение к положениям о том, что предприятия, предоставляющие питание образовательным учреждениям, медицинским учреждениям в соответствии с положениями законодательства об образовании, законодательства о здравоохранении, освобождаются от налога на прибыль предприятий, рассчитанного на основе части дохода от предоставления питания образовательным учреждениям, медицинским учреждениям.
Законопроект также предусматривает освобождение от подоходного налога физических лиц, проживающих в данной местности, в отношении доходов от предпринимательской деятельности по предоставлению питания образовательным учреждениям, медицинским учреждениям в соответствии с положениями законодательства об образовании, законодательства о здравоохранении для обеспечения равенства между предприятиями и физическими лицами, осуществляющими предпринимательскую деятельность, предоставляющими услуги по предоставлению питания образовательным учреждениям, медицинским учреждениям.
Правительство также предложило добавить освобождение от налогов как для предприятий, предоставляющих питание, государственных научно-технических организаций, государственных образовательных учреждений, уплачивающих налог на прибыль предприятий в соответствии с процентной ставкой от выручки, предусмотренной пунктом 2 статьи 11 Закона о налоге на прибыль предприятий No 67/2025/QH15.
При предварительной проверке законопроекта член ЦК партии, председатель Экономического и финансового комитета Фан Ван Май сообщил, что в отношении политики освобождения от налога на прибыль предприятий, подоходного налога с физических лиц на доходы предприятий и частных лиц, осуществляющих предпринимательскую деятельность от услуг по предоставлению питания образовательным учреждениям, медицинским учреждениям, Постоянный комитет считает, что содержание пояснений не является действительно удовлетворительным в отношении политической основы, практической основы, а также правовой основы и целей политики.
Поэтому Постоянный комитет не согласен с добавлением политики и внесением изменений, дополнений в эти положения Закона о налоге на прибыль предприятий и подоходном налоге с физических лиц, как указано в проекте закона.
Постоянный комитет представил Постоянному комитету Национального собрания разрешение на изменение названия проекта Закона о внесении изменений и дополнений в некоторые статьи Закона о налоге на землю и земельные участки в Закон о внесении изменений и дополнений в некоторые статьи Закона о налоге на прибыль предприятий, Закона о налоге на землю и земельные участки (без внесения изменений в Закон о подоходном налоге с физических лиц).
Что касается освобождения от налога на прибыль предприятий для предприятий, предоставляющих питание образовательным учреждениям, медицинским учреждениям в соответствии с положениями законодательства об образовании, законодательства о здравоохранении, Постоянный комитет считает, что освобождение от налога на прибыль предприятий, подоходного налога с физических лиц от части дохода от предоставления питания образовательным учреждениям, медицинским учреждениям не имеет политических, юридических и практических оснований.
Принятие политики освобождения от налогов для предприятий и частных лиц, занимающихся предоставлением услуг питания, не является прямым инструментом для обеспечения соблюдения правил безопасности пищевых продуктов.
В то же время, нет четких оснований для подтверждения того, что часть выгод от освобождения от налогов будет использована предприятиями для снижения цен на питание или улучшения качества питания, поэтому не было решено добавить эту политику в проект закона.
Читайте оригинал здесь