Онлайн-ловушка для получения кредитов и проблема безопасного доступа к кредитам для работников
Занимая всего несколько миллионов донгов через онлайн-приложение, заемщик должен выплатить большую сумму процентов всего через 7 дней. Не только заемщик, но и родственники, друзья также находятся в списке тех, кому звонят с угрозами, оказывая давление на погашение долга.
Угроза выложить фотографии в сеть из-за долга знакомых
Более месяца назад г-н Чан Минь (имя персонажа изменено - прим. ред.) неожиданно получил сообщение от неизвестного номера, предоставив личную информацию знакомого и потребовав, чтобы он связался с этим человеком для погашения долга. В противном случае они угрожали опубликовать его фотографии с заемщиком в социальных сетях.
Несмотря на отсутствие ответа и блокировку незнакомых номеров телефонов, г-н Минь по-прежнему подвергается преследованиям, в некоторые моменты почти ежедневно. Лица, требующие долг, используют грубые слова, угрожают, постоянно меняют номера телефонов, чтобы отправлять сообщения, отправлять фотографии заемщиков с информацией о долге.
"Я не занимал деньги, не выступал поручителем, и только незначительно знаком с должником, но меня все равно втянули в дело, не связанное со мной. Это меня очень раздражает и возмущает", - поделился г-н Минь.
Помимо телефонных звонков с домогательствами, г-ну Минь также угрожали публикацией личных фотографий в социальных сетях. «Работа часто связана с клиентами по телефону, поэтому мне очень хлопотно, я беспокоюсь, что ложная информация повлияет на мою репутацию и репутацию моей семьи», — сказал он.
Встретившись с знакомым, чтобы выяснить все, г-н Минь узнал, что у этого человека больной ребенок, ему нужны деньги на лечение, поэтому он зарегистрировался для получения кредита в размере 30 миллионов донгов через приложение для быстрого кредитования в Интернете.
"Людям нужно было занять 30 миллионов донгов, чтобы вылечить ребенка, но после оформления документов на счет было переведено только 2,4 миллиона донгов. А эти 2,4 миллиона донгов, ровно через неделю, пришлось заплатить 3 миллиона донгов", - рассказал г-н Минь.
Таким образом, всего за 7 дней с кредита в 2,4 миллиона донгов возникло еще 600 000 донгов, что эквивалентно 25% от фактически полученной суммы. Заметив, что стоимость кредита слишком высока, этот человек попытался занять деньги у знакомых, чтобы расплатиться раньше, но приложение не приняло его, требуя дождаться срока в 7 дней.
«Я думал, что заплатим 3 миллиона донгов и все, но приложение перевело 2,4 миллиона донгов на счет, хотя заемщик этого не требовал, а затем потребовало 3 миллиона донгов через неделю. Хочет погасить кредит тоже не может», — рассказал г-н Минь.
По словам г-на Минь, при регистрации кредита знакомый предоставил как учетную запись, так и пароль iCloud в соответствии с инструкциями приложения. Он подозревает, что кредитор воспользовался этой информацией для доступа к контактам, получения номеров телефонов родственников и друзей с целью угроз и оказания давления для погашения долга.
Занял 1 миллион донгов через приложение, потребовали 3 миллиона донгов через 10 дней
Г-н Нгуен Зыонг (имя персонажа изменено - прим. ред.) рассказал, что родственнику срочно нужны деньги, поэтому он обратился на страницу Facebook, рекламирующую быстрые кредиты, без необходимости экспертизы. После загрузки приложения, предоставления личной информации и разрешения на доступ к контактам этот человек сразу же получил 1 миллион донгов.
Однако по кредиту потребовали вернуть 1,7 миллиона донгов через 7 дней, то есть возникло еще 700 000 донгов. С шестого дня приложение постоянно звонило, чтобы напоминать о долге. Когда заемщик не мог погасить долг, вся семья подвергалась телефонным звонкам, оказывающим давление.
По словам г-на Зыонга, всего через 3-4 дня после истечения срока погашения сумма, которую потребовали, выросла до 3 миллионов донгов, что в 3 раза больше первоначального кредита, вынудив семью оказать помощь в погашении долга.
Два вышеуказанных случая показывают риски от непрозрачных кредитных приложений: высокие проценты, высокие сборы, риск раскрытия личных данных, что приводит к преследованиям и угрозам в отношении родственников и друзей.
Согласно отчету Управления уголовного розыска Министерства общественной безопасности, в период с 2019 по 2025 год по всей стране было рассмотрено и разрешено около 6958 дел с 11 317 лицами, связанными с черным кредитованием; возбуждено 4 297 уголовных дел с 10 836 обвиняемыми. Деятельность по ростовщичеству также искажается через социальные сети, телефонные приложения, что таит в себе много рисков для заемщиков. Среди них рабочие и трудящиеся составляют значительную долю.
Решение проблемы безопасного доступа к кредитам для работников
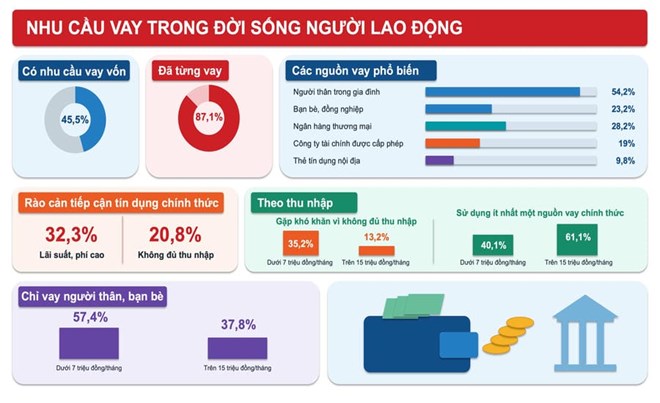
По словам доктора Нгуен Минь Фонга - члена Экономического консультативного совета Центрального комитета Отечественного фронта Вьетнама, трудящиеся, особенно рабочие с низким доходом, часто нуждаются в реальных кредитах, но им трудно соответствовать кредитным условиям банка. Причины исходят из низкого или нестабильного дохода, отсутствия обеспечения, кредитной истории и документов, подтверждающих доход. В частности, небольшие, краткосрочные кредиты для удовлетворения основных потребностей не всегда благоприятно удовлетворяются кредитными организациями.
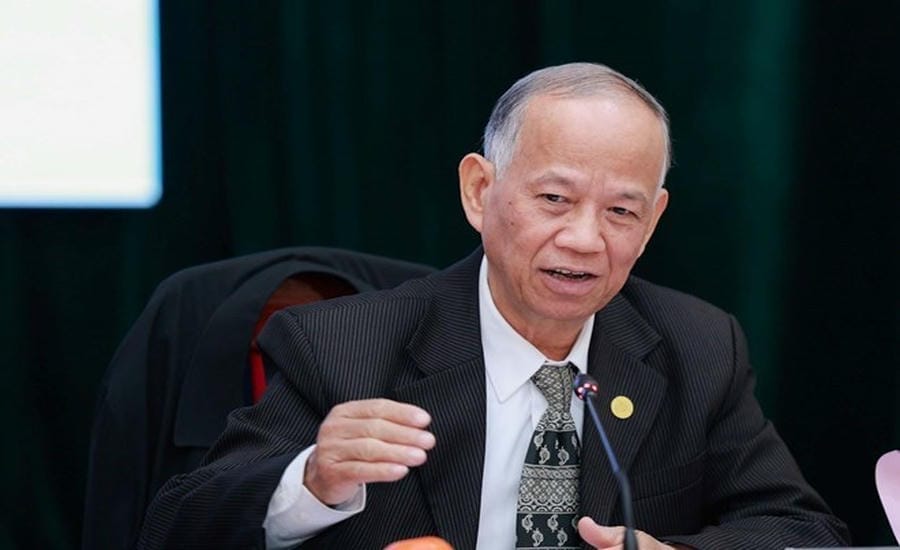
Этот пробел подвергает часть трудящихся риску обращаться к неофициальным формам кредитования, непрозрачным приложениям и кредитам с высокими затратами, таящим в себе риск задолженности.
Чтобы ограничить черный кредит, эксперты предлагают расширить льготные кредитные программы через Социальный банк, профсоюзы и микрофинансовые организации. Коммерческим банкам необходимо изучить небольшие кредитные продукты, гибкие сроки погашения, разумные процентные ставки, соответствующие циклу доходов работников.
В то же время необходимо создать всеобъемлющую экосистему финансового обеспечения, ориентированную не только на кредитование, но и на расширение услуг по сбережениям, страхованию и экстренной помощи.
Доктор Нгуен Минь Фонг подчеркнул роль координации между государством, предприятиями, профсоюзными организациями, банками и микрофинансовыми организациями. В частности, предприятия должны обеспечивать прозрачность доходов, создавать условия для доступа работников к кредитным программам и льготам. Профсоюзы могут оказывать поддержку в подтверждении информации о занятости, подключении к законным источникам капитала и надзоре за правами работников.
Банкам также необходимо изучить способ оценки кредитов, основанный на денежном потоке и истории доходов, вместо того, чтобы полностью зависеть от залога.
Активизировать финансовое образование и защиту работников в цифровой среде. Руководящие программы должны быть сосредоточены на расчете процентных ставок, выявлении стоимости кредита, оценке платежеспособности и безопасном использовании цифровых банковских услуг.
Наряду с этим необходимо усилить контроль за онлайн-кредитованием, потребовать раскрытия процентных ставок, платы за услуги и общей суммы, подлежащей выплате; строго пресекать ростовщичество, незаконное взыскание долгов и незаконный сбор личных данных.
Смотрите исходную новость здесь.
- Решение по расширению доступа к отечественным кредитным картам для трудящихся, борьба с черным кредитованием
- Профсоюз в Хошимине вносит вклад в борьбу с черным кредитованием
- Профсоюзный щит в Донгнай помогает десяткам тысяч рабочих держаться подальше от черного кредитования
- Рабочие занимают деньги в черных кредитах, профсоюзные работники подвергаются преследованиям со стороны должников